Domain lkw-parts.de kaufen?
Wir ziehen mit dem Projekt
lkw-parts.de um.
Sind Sie am Kauf der Domain
lkw-parts.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain lkw-parts.de kaufen?
Wann Konzernabschluss nach HGB?
Wann Konzernabschluss nach HGB? Der Konzernabschluss nach HGB muss von Unternehmen erstellt werden, die nach den Vorschriften des Handelsgesetzbuches (HGB) als Konzern gelten. Ein Konzern liegt vor, wenn ein Unternehmen die Mehrheit der Stimmrechte an einem oder mehreren anderen Unternehmen besitzt. Der Konzernabschluss nach HGB muss innerhalb von drei Monaten nach Abschluss des Geschäftsjahres erstellt werden. Er dient dazu, ein möglichst getreues Bild der Vermögens-, Finanz- und Ertragslage des Konzerns zu vermitteln und ist für die Transparenz und Vergleichbarkeit von Konzernunternehmen wichtig. **
Wann Konzernabschluss nach IFRS?
Der Konzernabschluss nach IFRS wird in der Regel von Unternehmen erstellt, die an internationalen Kapitalmärkten tätig sind oder börsennotiert sind. Die IFRS (International Financial Reporting Standards) sind international anerkannte Rechnungslegungsstandards, die eine einheitliche und transparente Darstellung der Finanzinformationen gewährleisten sollen. Unternehmen, die nach IFRS bilanzieren, müssen ihre Konzernabschlüsse gemäß den Vorschriften und Richtlinien dieser Standards erstellen. Dies ermöglicht es Investoren, die Finanzlage und Performance des Unternehmens besser zu verstehen und zu vergleichen. Unternehmen entscheiden sich oft für die Erstellung eines Konzernabschlusses nach IFRS, um ihre Glaubwürdigkeit und Transparenz zu erhöhen und den Zugang zu internationalen Kapitalmärkten zu erleichtern. **

Ähnliche Suchbegriffe für Konzernabschluss
Top-Angebote
Produkte zum Begriff Konzernabschluss:
-
BGS 8696 Satz Gewinde-Reparatur für Radbolzen für LKWBGS 8696 Satz Gewinde-Reparatur für Radbolzen für LKW Beschreibung: Werkzeug zum Nachschneiden von Radbolzengewinden, die beschädigt oder stark verrostet sind enthält vier geteilte Schneideisen geeignet für LKW-Radbolzen-Gewinde aus Chrom-Vanadium-Stahl Lieferumfang: 1 x Gewinde-Nachschneider 7/8" x 11 1 x Gewinde-Nachschneider M18 x 1.5 1 x Gewinde-Nachschneider M20 x 1.5 1 x Gewinde-Nachschneider M22 x 1.5 1 x Adapter für Nachschneider, Antrieb: 32mm Außensechskant im Kunsstoffkoffer zur Aufbewahrung46,99 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
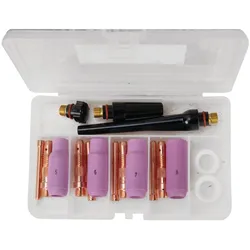
Schweisskraft Verschleißteile Set VTS SR 17 18 26 - WIG Zubehör SetDas Schweisskraft Verschleißteile Set VTS SR 17 18 26 ist ein umfangreiches WIG Zubehör für den Einsatz an kompatiblen Schweißbrennern. Das Schweißzubehör Set enthält verschiedene Komponenten für den Betrieb und die Wartung von WIG Brennern. Produktvorteile Umfangreiches Set für WIG Brenner SR 17 18 26 Geeignet für Wartung und Austausch von Verschleißteilen Kombination verschiedener Düsen und Spannhülsen Passend für unterschiedliche Anwendungen im Schweißbereich Kompakte Zusammenstellung der wichtigsten Komponenten Technische Daten Kompatibilität SR 17 SR 18 SR 26 Produkttyp Verschleißteile Set Lieferumfang 1x Brennerkappe kurz 1x Brennerkappe mittel 1x Brennerkappe lang 1x Gasdüse Größe 5 8 mm 1x Gasdüse Größe 6 9,8 mm 1x Gasdüse Größe 7 11,2 mm 1x Gasdüse Größe 8 12,7 mm 1x Gasdüse Größe 10 15,7 mm 1x Spannhülse 1,6 mm 1x Spannhülse 2,4 mm 1x Spannhülse 3,2 mm 1x Spannhüls...42,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Warum macht man einen Konzernabschluss?
Man macht einen Konzernabschluss, um die finanzielle Gesundheit und Leistungsfähigkeit eines Konzerns transparent darzustellen. Durch die Konsolidierung der einzelnen Tochtergesellschaften erhält man ein Gesamtbild der finanziellen Situation des gesamten Konzerns. Dies ermöglicht es den Stakeholdern, wie Investoren, Gläubigern und Mitarbeitern, fundierte Entscheidungen zu treffen. Zudem dient der Konzernabschluss der Erfüllung gesetzlicher Vorschriften und der Einhaltung von Rechnungslegungsstandards. Letztlich bietet der Konzernabschluss auch eine Vergleichsbasis für die Performance-Analyse und die strategische Planung des Konzerns. **
-
Wer muss einen Konzernabschluss aufstellen?
Wer muss einen Konzernabschluss aufstellen? Ein Konzernabschluss muss von Unternehmen erstellt werden, die Tochtergesellschaften, Beteiligungen oder Joint Ventures haben und somit einen Konzern bilden. Dies betrifft in der Regel Konzerne, die mehrere eigenständige Unternehmen unter einem gemeinsamen Dach vereinen. Die Erstellung eines Konzernabschlusses ist gesetzlich vorgeschrieben, um ein transparentes Bild über die finanzielle Lage und die Ergebnisse des gesamten Konzerns zu vermitteln. Der Konzernabschluss umfasst in der Regel eine Konzernbilanz, eine Konzern-Gewinn- und Verlustrechnung sowie einen Konzernanhang. **
-
Wann muss ein Konzernabschluss erstellt werden?
Ein Konzernabschluss muss erstellt werden, wenn ein Unternehmen Muttergesellschaft einer oder mehrerer Tochtergesellschaften ist. Dies ist der Fall, wenn die Muttergesellschaft die Mehrheit der Stimmrechte in den Tochtergesellschaften besitzt und somit die Kontrolle über diese ausübt. Der Konzernabschluss dient dazu, die finanzielle Situation und die Ergebnisse des gesamten Konzerns darzustellen, anstatt nur die einzelnen Gesellschaften separat zu betrachten. Die Erstellung eines Konzernabschlusses ist gesetzlich vorgeschrieben, um Transparenz und Vergleichbarkeit für Investoren, Gläubiger und andere Interessengruppen sicherzustellen. In der Regel muss der Konzernabschluss innerhalb einer bestimmten Frist nach Abschluss des Geschäftsjahres erstellt und veröffentlicht werden. **
-
Welche Unternehmen müssen einen Konzernabschluss aufstellen?
Welche Unternehmen müssen einen Konzernabschluss aufstellen? Unternehmen müssen einen Konzernabschluss aufstellen, wenn sie Tochtergesellschaften, Joint Ventures oder assoziierte Unternehmen haben. Dies ist erforderlich, um ein vollständiges Bild der finanziellen Lage und Performance des gesamten Konzerns zu erhalten. Der Konzernabschluss konsolidiert die einzelnen Abschlüsse der verbundenen Unternehmen und zeigt die finanzielle Situation des gesamten Konzerns auf. Unternehmen, die börsennotiert sind oder bestimmte Größenkriterien erfüllen, sind in der Regel verpflichtet, einen Konzernabschluss gemäß den gesetzlichen Vorschriften aufzustellen. **
Wann muss ein Konzernabschluss aufgestellt werden?
Ein Konzernabschluss muss gemäß § 315a Abs. 1 HGB von Konzernen aufgestellt werden. Dies ist der Fall, wenn ein Konzern nach den Vorschriften des HGB vorliegt, also wenn ein Unternehmen mindestens zwei verbundene Unternehmen umfasst. Der Konzernabschluss muss innerhalb von drei Monaten nach Abschluss des Geschäftsjahres aufgestellt werden. Er dient dazu, ein möglichst getreues Bild der Vermögens-, Finanz- und Ertragslage des Konzerns zu vermitteln und ist für die Transparenz und Vergleichbarkeit von Konzernen wichtig. **
Wann muss ein Konzernabschluss nach IFRS erstellt werden?
Ein Konzernabschluss nach IFRS muss erstellt werden, wenn ein Unternehmen als Mutterunternehmen Teil eines Konzerns ist. Dies ist der Fall, wenn das Mutterunternehmen die Kontrolle über eine oder mehrere Tochtergesellschaften ausübt. Die IFRS verlangen die Konsolidierung der Finanzdaten aller Tochtergesellschaften in den Konzernabschluss, um ein vollständiges Bild der finanziellen Lage und Performance des Konzerns zu geben. Die Erstellung eines Konzernabschlusses nach IFRS ist daher erforderlich, um die Transparenz und Vergleichbarkeit der Finanzberichterstattung innerhalb des Konzerns sicherzustellen. Unternehmen, die nach IFRS berichten, müssen die Vorschriften zur Erstellung eines Konzernabschlusses gemäß den IFRS-Standards einhalten. **
Top-Angebote
Produkte zum Begriff Konzernabschluss:
-
Gesetz betreffend die Gesellschaften mit beschränkter Haftung (GmbHG) einschließlich Rechnungslegung zum Einzel- sowie zum KonzernabschlussFrontmatter -- Vorwort -- Inhaltsübersicht -- Verzeichnis der Abkürzungen und der abgekürzt zitierten Literatur -- ERSTER ABSCHNITT. Errichtung der Gesellschaft -- 1. Zweck -- 2. Form des Gesellschaftsvertrags -- 3. Inhalt des Gesellschaftsvertrags -- 4. Firma -- 5. Stammkapital und Stammeinlagen -- 6. Geschäftsführer -- 7. Anmeldung -- 8. Inhalt der Anmeldung -- 9. Nachzahlungspflicht bei Sachgründung -- 9a. Gründungshaftung -- 9b. Verzicht, Vergleich, Verjährung -- 9c. Prüfung durch das Gericht -- 10. Eintragung in das Handelsregister und Bekanntmachung -- 11. Rechtslage vor Eintragung -- 12. Zweigniederlassung -- ZWEITER ABSCHNITT. Rechtsverhältnisse der Gesellschaft und der Gesellschafter -- 13. Juristische Person Handelsgesellschaft -- 14. Geschäftsanteil -- 15. Übertragung von Geschäftsanteilen -- 16. Rechtsstellung von Veräußerer und Erwerber -- 17. Veräußerung von Teilen des Geschäftsanteils -- 18. Mitberechtigung am Geschäftsanteil -- 19. Leistungen auf die Stammeinlage -- 20.529,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Konzernabschluss nach HGB?
Wann Konzernabschluss nach HGB? Der Konzernabschluss nach HGB muss von Unternehmen erstellt werden, die nach den Vorschriften des Handelsgesetzbuches (HGB) als Konzern gelten. Ein Konzern liegt vor, wenn ein Unternehmen die Mehrheit der Stimmrechte an einem oder mehreren anderen Unternehmen besitzt. Der Konzernabschluss nach HGB muss innerhalb von drei Monaten nach Abschluss des Geschäftsjahres erstellt werden. Er dient dazu, ein möglichst getreues Bild der Vermögens-, Finanz- und Ertragslage des Konzerns zu vermitteln und ist für die Transparenz und Vergleichbarkeit von Konzernunternehmen wichtig. **
-
Wann Konzernabschluss nach IFRS?
Der Konzernabschluss nach IFRS wird in der Regel von Unternehmen erstellt, die an internationalen Kapitalmärkten tätig sind oder börsennotiert sind. Die IFRS (International Financial Reporting Standards) sind international anerkannte Rechnungslegungsstandards, die eine einheitliche und transparente Darstellung der Finanzinformationen gewährleisten sollen. Unternehmen, die nach IFRS bilanzieren, müssen ihre Konzernabschlüsse gemäß den Vorschriften und Richtlinien dieser Standards erstellen. Dies ermöglicht es Investoren, die Finanzlage und Performance des Unternehmens besser zu verstehen und zu vergleichen. Unternehmen entscheiden sich oft für die Erstellung eines Konzernabschlusses nach IFRS, um ihre Glaubwürdigkeit und Transparenz zu erhöhen und den Zugang zu internationalen Kapitalmärkten zu erleichtern. **
-
Warum macht man einen Konzernabschluss?
Man macht einen Konzernabschluss, um die finanzielle Gesundheit und Leistungsfähigkeit eines Konzerns transparent darzustellen. Durch die Konsolidierung der einzelnen Tochtergesellschaften erhält man ein Gesamtbild der finanziellen Situation des gesamten Konzerns. Dies ermöglicht es den Stakeholdern, wie Investoren, Gläubigern und Mitarbeitern, fundierte Entscheidungen zu treffen. Zudem dient der Konzernabschluss der Erfüllung gesetzlicher Vorschriften und der Einhaltung von Rechnungslegungsstandards. Letztlich bietet der Konzernabschluss auch eine Vergleichsbasis für die Performance-Analyse und die strategische Planung des Konzerns. **
-
Wer muss einen Konzernabschluss aufstellen?
Wer muss einen Konzernabschluss aufstellen? Ein Konzernabschluss muss von Unternehmen erstellt werden, die Tochtergesellschaften, Beteiligungen oder Joint Ventures haben und somit einen Konzern bilden. Dies betrifft in der Regel Konzerne, die mehrere eigenständige Unternehmen unter einem gemeinsamen Dach vereinen. Die Erstellung eines Konzernabschlusses ist gesetzlich vorgeschrieben, um ein transparentes Bild über die finanzielle Lage und die Ergebnisse des gesamten Konzerns zu vermitteln. Der Konzernabschluss umfasst in der Regel eine Konzernbilanz, eine Konzern-Gewinn- und Verlustrechnung sowie einen Konzernanhang. **
Ähnliche Suchbegriffe für Konzernabschluss
-
BGS 8696 Satz Gewinde-Reparatur für Radbolzen für LKWBGS 8696 Satz Gewinde-Reparatur für Radbolzen für LKW Beschreibung: Werkzeug zum Nachschneiden von Radbolzengewinden, die beschädigt oder stark verrostet sind enthält vier geteilte Schneideisen geeignet für LKW-Radbolzen-Gewinde aus Chrom-Vanadium-Stahl Lieferumfang: 1 x Gewinde-Nachschneider 7/8" x 11 1 x Gewinde-Nachschneider M18 x 1.5 1 x Gewinde-Nachschneider M20 x 1.5 1 x Gewinde-Nachschneider M22 x 1.5 1 x Adapter für Nachschneider, Antrieb: 32mm Außensechskant im Kunsstoffkoffer zur Aufbewahrung46,99 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Schweisskraft Verschleißteile Set VTS SR 17 18 26 - WIG Zubehör SetDas Schweisskraft Verschleißteile Set VTS SR 17 18 26 ist ein umfangreiches WIG Zubehör für den Einsatz an kompatiblen Schweißbrennern. Das Schweißzubehör Set enthält verschiedene Komponenten für den Betrieb und die Wartung von WIG Brennern. Produktvorteile Umfangreiches Set für WIG Brenner SR 17 18 26 Geeignet für Wartung und Austausch von Verschleißteilen Kombination verschiedener Düsen und Spannhülsen Passend für unterschiedliche Anwendungen im Schweißbereich Kompakte Zusammenstellung der wichtigsten Komponenten Technische Daten Kompatibilität SR 17 SR 18 SR 26 Produkttyp Verschleißteile Set Lieferumfang 1x Brennerkappe kurz 1x Brennerkappe mittel 1x Brennerkappe lang 1x Gasdüse Größe 5 8 mm 1x Gasdüse Größe 6 9,8 mm 1x Gasdüse Größe 7 11,2 mm 1x Gasdüse Größe 8 12,7 mm 1x Gasdüse Größe 10 15,7 mm 1x Spannhülse 1,6 mm 1x Spannhülse 2,4 mm 1x Spannhülse 3,2 mm 1x Spannhüls...42,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
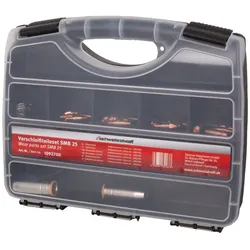
Schweisskraft Verschleißteile Set VST SMB 25 - Ausführung 1 - MIG MAG ZubehörDas Schweisskraft Verschleißteile Set VST SMB 25 ist ein MIG MAG Zubehör für Schweißbrenner der Baureihe SMB 25. Das Set bündelt wichtige Verschleißteile für den regelmäßigen Austausch und unterstützt eine gleichbleibende Schweißqualität im täglichen Einsatz. Produktvorteile Komplettset mit typischen Verschleißteilen für MIG MAG Schweißbrenner Passend für SMB 25 Schweißbrenner Unterstützt eine konstante und saubere Schweißleistung Robuste Ausführung für den professionellen Einsatz Geeignet für Werkstatt, Industrie und Ausbildung Ermöglicht schnellen Austausch von Brennerkomponenten Technische Daten Produkttyp Zubehör Ausführung Set für SMB 25 Verwendung MIG MAG Schweißtechnik Lieferumfang 2 x Düsenstock 3 x Haltefeder 10 x Stromdüse M6 0,8 mm 10 x Stromdüse M6 1,0 mm 2 x Gasdüse konisch 1 x Gasdüse zylindrisch Das Schweißbrenner Zubehör eignet sich für den Einsatz im Meta...44,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
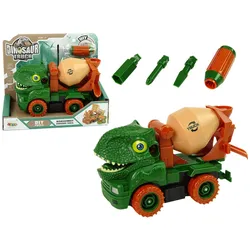
Beton-LKW Dinosaurier Unwrecker Grün ZubehörBeton-LKW Dinosaurier Unwrecker Grün Zubehör Dinosaurier, Heimwerken und Bauwagen sind Dinge, die alle Jungen interessieren. Wir präsentieren eine ungewöhnliche Kombination aus einem Betonmischer und einem Dinosaurier, die man selbst zusammenbauen kann. Jeder Abenteurer möchte ein Auto in Form eines Dinosauriers haben, und ein zusätzlicher Anreiz ist der Selbstzusammenbau. Beim Basteln trainiert Ihr Kind Präzision, handwerkliches Geschick und logisches Denken. Mit dem mitgelieferten Schraubenzieher kann das Auto gedreht und gewendet werden. Durch das Eindrehen der Schrauben trainiert das Kleinkind seine Hände, was es auf das spätere Schreibenlernen vorbereitet und die Handfunktion entwickelt. Der Spaß regt die Fantasie an und entführt das Kind in die Welt der Dinosaurier und prähistorischen Tiere. Das Dinosaurier-Auto hat einen Reibungsantrieb, einfach zurückziehen, loslassen und die Geschwindigkeit genießen. Die Motorhaube des Autos ist einem echten Dinosaurier perfekt nachempfunden, klar umrissene Zähne, Augen und ein Kamm sind charakteristische Merkmale des prähistorischen Reptils. Auf der Rückseite befindet sich eine Birne, die sich dreht, jedes Detail ist perfekt nachgebildet. Zeit, den besten Dinosaurierpark zu bauen! Elemente des Sets: - Dinosaurier-Betonmischer - Schraubenzieher - 3 Spitzen Abmessungen der Elemente des Sets: -Betonmischer: 17 cm x 8 cm x 11 cm - Schraubenzieher: 9 cm lang Abmessungen der Verpackung: 20 cm x 10 cm x 17 cm Das Set ist für Kinder ab 3 Jahren geeignet. Das Spielzeug ist CE-zertifiziert und entspricht der Norm EN 71.10,70 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Wann muss ein Konzernabschluss erstellt werden?
Ein Konzernabschluss muss erstellt werden, wenn ein Unternehmen Muttergesellschaft einer oder mehrerer Tochtergesellschaften ist. Dies ist der Fall, wenn die Muttergesellschaft die Mehrheit der Stimmrechte in den Tochtergesellschaften besitzt und somit die Kontrolle über diese ausübt. Der Konzernabschluss dient dazu, die finanzielle Situation und die Ergebnisse des gesamten Konzerns darzustellen, anstatt nur die einzelnen Gesellschaften separat zu betrachten. Die Erstellung eines Konzernabschlusses ist gesetzlich vorgeschrieben, um Transparenz und Vergleichbarkeit für Investoren, Gläubiger und andere Interessengruppen sicherzustellen. In der Regel muss der Konzernabschluss innerhalb einer bestimmten Frist nach Abschluss des Geschäftsjahres erstellt und veröffentlicht werden. **
-
Welche Unternehmen müssen einen Konzernabschluss aufstellen?
Welche Unternehmen müssen einen Konzernabschluss aufstellen? Unternehmen müssen einen Konzernabschluss aufstellen, wenn sie Tochtergesellschaften, Joint Ventures oder assoziierte Unternehmen haben. Dies ist erforderlich, um ein vollständiges Bild der finanziellen Lage und Performance des gesamten Konzerns zu erhalten. Der Konzernabschluss konsolidiert die einzelnen Abschlüsse der verbundenen Unternehmen und zeigt die finanzielle Situation des gesamten Konzerns auf. Unternehmen, die börsennotiert sind oder bestimmte Größenkriterien erfüllen, sind in der Regel verpflichtet, einen Konzernabschluss gemäß den gesetzlichen Vorschriften aufzustellen. **
-
Wann muss ein Konzernabschluss aufgestellt werden?
Ein Konzernabschluss muss gemäß § 315a Abs. 1 HGB von Konzernen aufgestellt werden. Dies ist der Fall, wenn ein Konzern nach den Vorschriften des HGB vorliegt, also wenn ein Unternehmen mindestens zwei verbundene Unternehmen umfasst. Der Konzernabschluss muss innerhalb von drei Monaten nach Abschluss des Geschäftsjahres aufgestellt werden. Er dient dazu, ein möglichst getreues Bild der Vermögens-, Finanz- und Ertragslage des Konzerns zu vermitteln und ist für die Transparenz und Vergleichbarkeit von Konzernen wichtig. **
-
Wann muss ein Konzernabschluss nach IFRS erstellt werden?
Ein Konzernabschluss nach IFRS muss erstellt werden, wenn ein Unternehmen als Mutterunternehmen Teil eines Konzerns ist. Dies ist der Fall, wenn das Mutterunternehmen die Kontrolle über eine oder mehrere Tochtergesellschaften ausübt. Die IFRS verlangen die Konsolidierung der Finanzdaten aller Tochtergesellschaften in den Konzernabschluss, um ein vollständiges Bild der finanziellen Lage und Performance des Konzerns zu geben. Die Erstellung eines Konzernabschlusses nach IFRS ist daher erforderlich, um die Transparenz und Vergleichbarkeit der Finanzberichterstattung innerhalb des Konzerns sicherzustellen. Unternehmen, die nach IFRS berichten, müssen die Vorschriften zur Erstellung eines Konzernabschlusses gemäß den IFRS-Standards einhalten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.